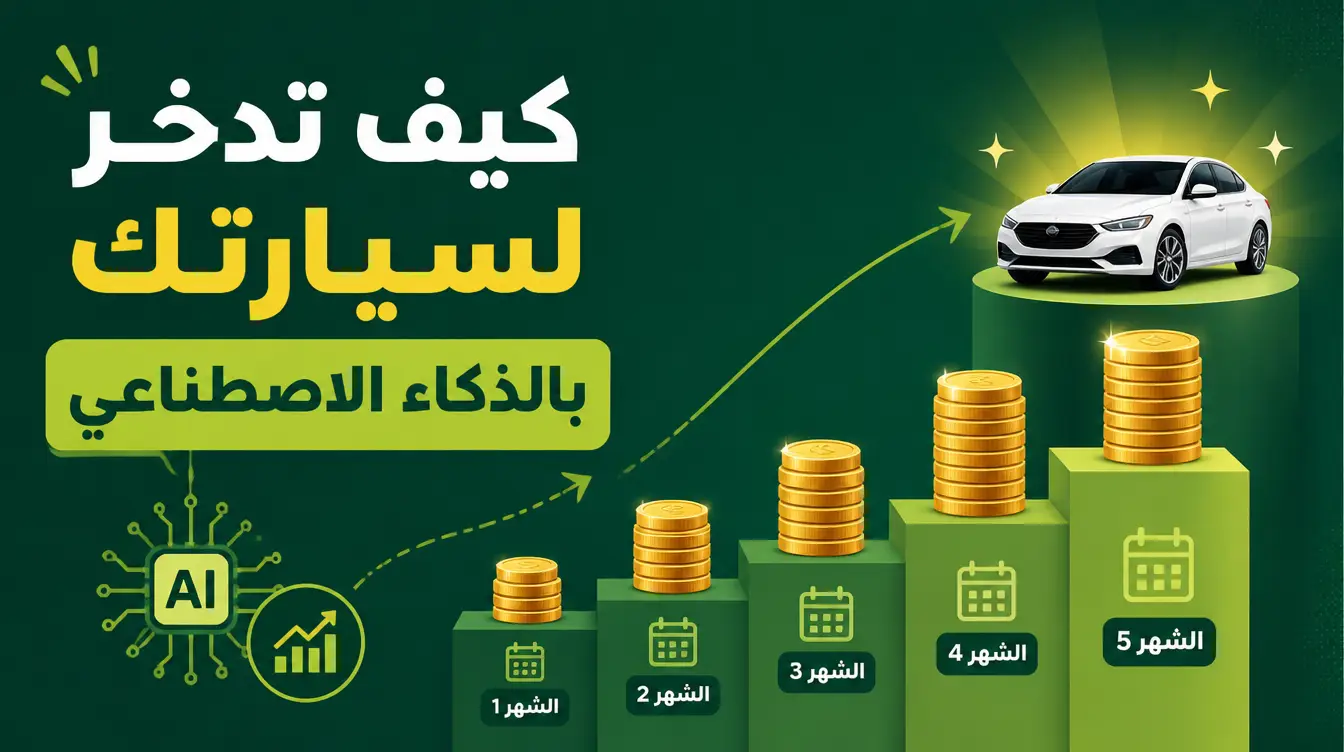
كيف تدخر لسيارة دون أن تستسلم في الشهر الثالث؟ الخطة المعتادة — «سأضع جانبًا ما يتبقى آخر الشهر» — تفشل لسبب بنيوي: لا يتبقى شيء أبدًا، لأن الادخار الذي لا خطة له يصرفه كل ما له خطة. السيارة هدف له سعر وتاريخ، والأهداف هكذا تستجيب للحساب لا للإرادة. مهارتان مجانيتان تحوّلان النية إلى منظومة تعمل: مخطط الأهداف المالية، الذي يبني حاسبة ادخار تفاعلية حول السيارة تحديدًا، ومعمار الأهداف، الذي يحوّلها إلى خطة شهر بشهر مثبتة بماليتك الحقيقية.
وحالة السيارة ليست اجتهادًا — فالعقار والسيارة والزواج والاستثمار وصندوق الطوارئ هي أنواع أهداف مخطط الأهداف المالية الصريحة، مذكورة بالاسم. إن كان نموذج المهارة جديدًا عليك، فراجع ما هي مهارة الذكاء الاصطناعي؛ وهذا الدليل هو نسخة السيارة. وللآلية العامة، راجع دليل مخطط الأهداف المالية.
ما الذي تمنحك خطة الادخار بالذكاء الاصطناعي ولا يمنحه دفتر ملاحظات؟
حاسبة تجيب عن «ماذا لو» فورًا، وخطة تنجو من شهر سيئ. يبني مخطط الأهداف المالية حاسبة HTML تفاعلية بملف واحد حول سيارتك: القدرة الشرائية — أي دفعة أولى وعبء شهري يحتمله دخلك فعلًا — والتكاليف الخفية، وخيارات التمويل بما فيها التمويل الإسلامي، وخطة ادخار شهرية بتعديل سيناريوهات فوري. وجزء التكاليف الخفية أهم للسيارات مما يتوقع الناس: الرسوم والتأمين وصيانة السنة الأولى تضيف بهدوء نسبة معتبرة فوق السعر المعلن، والخطة التي تتجاهلها تنكسر في الشهر الذي تصل فيه.
| عنصر الخطة | ما يحسمه |
|---|---|
| السعر المستهدف والتاريخ | يحوّل «سيارة، يومًا ما» إلى رقم له موعد نهائي |
| مبلغ الادخار الشهري | ما يغادر حسابك في الأول من الشهر، لا في الثلاثين |
| التكاليف الخفية | الرسوم والتأمين وصيانة السنة الأولى — مُدرجة في الميزانية لا «تُصمد» |
| تعديل السيناريوهات | ماذا يفعل سيارة أرخص، أو تأجيل الموعد، أو دفعة أكبر، بالمبلغ الشهري |
كيف تبقى الخطة الشهرية صادقة؟
عبر مهارة معمار الأهداف، التي تفعل ما لا تفعله الحاسبة: تختبر الخطة مقابل ماليتك الحقيقية. تستمع المهارة لهدفك، وتسحب بيانات مالية حقيقية من Era — الدخل والمصاريف والاشتراكات — وتُجري اختبار جدوى: هل تنجو خطة الادخار هذه من ملامسة إنفاقك الفعلي؟ ثم تبني خطة العمل شهرًا بشهر في ثلاثة مسارات — محافظ ومتوسط وعدواني — لكل منها التزام شهري مختلف، فتختار وتيرة تستطيع الاستمرار بها لا وتيرة ستتخلى عنها. ونقاط التحقق الشهرية تحوّل كل شهر إلى نقطة قرار بدل رحلة شعور بالذنب. والآلية الكاملة في معمار الأهداف: من الطموحات إلى خطط شهرية.
من أين يأتي المبلغ الشهري؟
غالبًا من مال تنفقه فعلًا دون أن تنتبه — ولأن معمار الأهداف يسحب قائمة اشتراكاتك من Era، يمكن حرفيًا تمويل الخطة بالاشتراكات التي نسيت أنك تملكها. هذا هو التسلسل الذي ينجح: ألغِ التسريبات الصامتة أولًا، ووجّه المبلغ المحرر نحو هدف السيارة، ودع اختبار الجدوى يؤكد أن الخطة تُغلق. خطة ادخار تمول باشتراكات ملغاة لا تكلفك شيئًا كنت تستخدمه فعلًا؛ أما الخطة التي تمول بالتفاؤل فتكلفك الهدف نفسه.
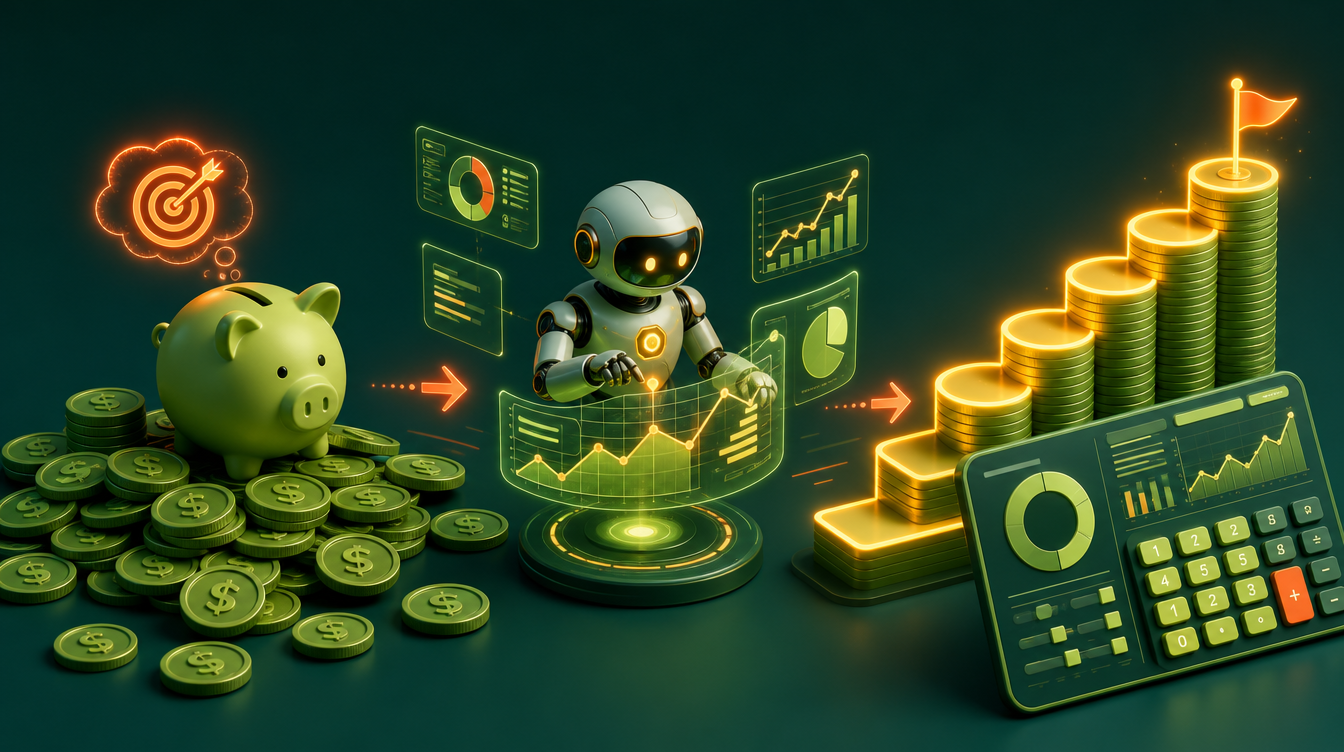
لا أحد يفشل في الادخار لسيارة بسبب الحساب. يفشل لأن الشهر الرابع وصل بلا خطة ولا هامش وفيه تخفيضات بالمول. المهارتان تتكفلان بالحساب والخطة؛ وأنت تتكفل بالشهر الرابع فقط.
كيف تدخر لسيارتك خطوة بخطوة؟
- ثبّت الهدف أولًا: السيارة — أو فئتها — والسعر التقريبي وتاريخ مستهدف صادق.
- مرّرها عبر مخطط الأهداف المالية لتحصل على الحاسبة التفاعلية: المبلغ الشهري، والتكاليف الخفية، وخيارات التمويل الإسلامي إن مولت جزءًا.
- اختبر الخطة تحت الضغط مع معمار الأهداف: اربط دخلك ومصاريفك واشتراكاتك الحقيقية، واقرأ حكم الجدوى.
- مَوّل المبلغ الشهري من الاشتراكات الملغاة أولًا، ثم اجعل التحويل تلقائيًا كي لا يجد الشهر الرابع قرارًا يتربص به.
- حين يكتمل الادخار، اشترِ بالانضباط نفسه: مرّر الشراء عبر مهارة باحث أفضل الأسعار — يشرح دليل المقارنة الحية كيف — فيمتد الانضباط إلى المعرض.
الأسئلة الشائعة
هل يساعدني الذكاء الاصطناعي فعلًا في الادخار لسيارة؟
نعم — بفعل الأمرين اللذين لا تفعلهما الإرادة: حساب سيناريوهات فوري، وخطة مثبتة بماليتك الحقيقية. يذكر مخطط الأهداف المالية السيارة صراحةً بين أنواع أهدافه، ويختبر معمار الأهداف جدوى الخطة مقابل دخلك ومصاريفك واشتراكاتك الحقيقية من Era.
ماذا لو كان دخلي متغيرًا من شهر لشهر؟
هذا بالضبط ما وُجدت المسارات الثلاثة لأجله. يبني معمار الأهداف نسخًا محافظة ومتوسطة وعدوانية من الخطة نفسها، فتركب الأشهر المتقلبة المسار المحافظ وتدفع الأشهر القوية المسار العدواني — تنحني الخطة بدل أن تنكسر.
هل تشمل الخطة التمويل أم الشراء النقدي فقط؟
كلاهما. يغطي مخطط الأهداف المالية خيارات التمويل بما فيها التمويل الإسلامي إلى جانب خطة الادخار، فالشراء الممول جزئيًا سيناريو مدعوم لا حل التفافي.
ما الفرق بين هذا وبين هدف ادخار في البنك؟
هدف البنك يحفظ المال؛ ولا يخطط الأشهر. هنا تحصل على تكاليف خفية مدرجة، واختبار جدوى على إنفاقك الحقيقي، ونقاط تحقق شهرية، و— حين تشتري أخيرًا — مقارنة أسعار على السيارة نفسها كي لا يضيع الادخار في المعرض.
هل هذه المهارات مجانية؟
نعم — المهارتان في هذه المقالة مجانيتان على Mahara AI. والمهارات المدفوعة تبدأ من 499 جنيهًا (نحو 10 دولارات)، وهناك اشتراك شهري بـ 499 جنيهًا بنظام المطالبة والاحتفاظ، وكل عملية شراء يحميها استرداد خلال 7 أيام.
السيارة أقرب مما تشعر. حمّل المهارتين، أعطهما السعر والتاريخ، ودع الشهر الرابع يجدك وأنت صاحب خطة.